مرزهای فناوری در حال محو شدن است؛ تنظیمگری هنوز عقب مانده
ابلاغ سند «بهکارگیری فناوریهای نوین پولی و مالی در فضای مجازی» را میتوان گامی مثبت در مسیر ساماندهی و توسعه فناوریهای مالی در کشور دانست. در سالهای اخیر، از نزدیک شاهد دغدغههای فعالان صنعت بیمه و بهویژه در سندیکای بیمهگران درباره خلأ چنین چارچوبی بودهام. اهمیت این سند، بهخصوص در تلاش آن برای روشنتر کردن مسئولیت دستگاهها، تسهیل فرآیندهای صدور مجوز و توسعه ابزارهای نوین نظارتی است.
بااینحال، از نگاه کسی که تجربه مواجهه با مسائل تنظیمگری را در حوزههای پرداخت، بانکداری، بیمه و سرمایهگذاری داشته و همزمان این موضوع را از منظر حقوق مالی و فناوری بررسی کرده است، به نظر میرسد مسئله اصلی از اینجا به بعد دیگر صرفاً «تقسیم وظایف میان تنظیمگران» نیست؛ بلکه باید بر کیفیت تنظیمگری تمرکز کرد.
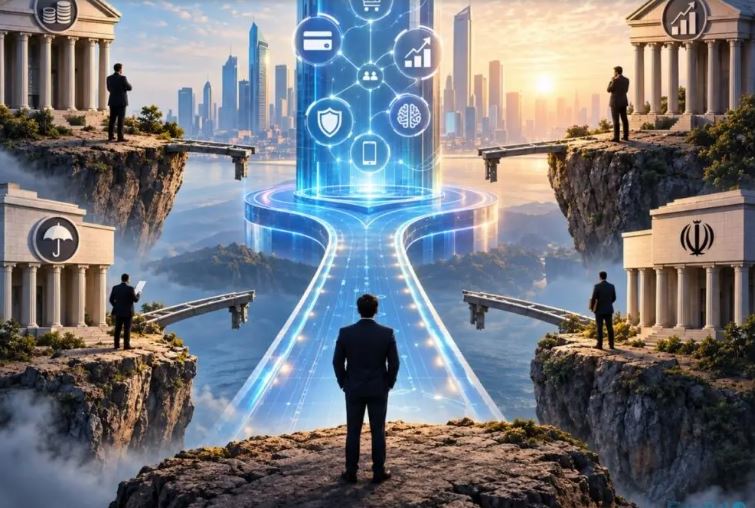
بانک مرکزی، سازمان بورس و اوراق بهادار، بیمه مرکزی و وزارت امور اقتصادی و دارایی میتوانند هرکدام قلمرو و مسئولیت مشخصی داشته باشند، اما فناوریهای مالی جدید لزوماً خود را با این مرزبندیهای سنتی تطبیق نمیدهند.
با نسل جدیدی از فناوریهای همگرا روبهرو هستیم
نسل تازه محصولات مالی میتواند چندین حوزه را بهصورت همزمان در یک خدمت ترکیب کند. یک محصول ممکن است همزمان خدمات پرداخت، اعتباردهی، بیمه، سرمایهگذاری، هوش مصنوعی و توکنایزیشن دارایی را ارائه دهد.
در چنین شرایطی، پرسش مهم این است که تنظیمگر اصلی چه نهادی خواهد بود؟ مهمتر از آن، اگر یک محصول بهطور همزمان تحت صلاحیت چند نهاد قرار گیرد، تعارض مقررات و تعدد الزامات چگونه مدیریت خواهد شد؟
به همین دلیل، یکی از اصول کلیدی در اجرای این سند باید حرکت از تنظیمگری مبتنی بر «نام فناوری» یا مرزبندی سنتی دستگاهها به سمت تنظیمگری مبتنی بر نوع فعالیت و سطح ریسک باشد.
در این مدل، بهجای اینکه صرفاً بر اساس فناوری مورد استفاده تصمیم گرفته شود که چه مجوزی لازم است، ابتدا باید ماهیت فعالیت، ریسکهای آن و میزان اثرگذاریاش بر ثبات مالی و حقوق کاربران مشخص شود. چنین رویکردی میتواند انعطاف بیشتری برای ظهور مدلهای جدید کسبوکار ایجاد کند.
سرعت مجوز مهم است، اما قابلیت پیشبینی مهمتر است
مسئله کسبوکارهای مالی در ایران فقط طولانی بودن فرآیند صدور مجوز نیست. برای سرمایهگذار و فعال اقتصادی، قابلیت پیشبینی تنظیمگری گاهی حتی از سرعت دریافت مجوز نیز اهمیت بیشتری دارد.
فناوری با سرعت زیادی تغییر میکند، در حالی که مقررات معمولاً با فاصله زمانی بیشتری به این تحولات پاسخ میدهند. اگر هر فناوری جدید ابتدا نیازمند تعریف، طبقهبندی، ایجاد متولی و سپس دریافت مجوزی جدید باشد، تنظیمگری ممکن است بهجای مدیریت ریسک، به مانعی برای ورود و نوآوری تبدیل شود.
سرمایهگذار باید بتواند بداند قواعد بازی در سالهای آینده تا چه اندازه قابل پیشبینی است، چه الزامات نظارتی بر کسبوکار او حاکم خواهد بود و در صورت تغییر مقررات، چه سازوکاری برای تطبیق وجود دارد. نبود چنین اطمینانی، میتواند حتی در صورت تسهیل ظاهری صدور مجوز، ریسک سرمایهگذاری را افزایش دهد.
تنظیمگری بیشتر لزوماً به معنای تنظیمگری بهتر نیست
یکی از مهمترین نکات در سیاستگذاری فناوریهای مالی این است که تنظیمگری خوب الزاماً به معنای وضع مقررات بیشتر نیست.
تنظیمگری کارآمد باید بر چند اصل استوار باشد: قواعد روشن، مسئولیتهای مشخص، نظارت هوشمند، امکان آزمون مدلهای نوآورانه، رقابت واقعی و حداقل مداخلهای که برای حفظ ثبات مالی، امنیت، حریم خصوصی و حقوق مصرفکننده ضروری است.
از این منظر، کیفیت تنظیمگری را میتوان با چند معیار مهم سنجید: ثبات و قابلیت پیشبینی مقررات، تناسب الزامات با سطح ریسک، هماهنگی میان نهادهای تنظیمگر و فراهم بودن امکان آزمون نوآوری در یک محیط کنترلشده.
سندباکس میتواند بخشی از پاسخ باشد
در چنین فضایی، استفاده مؤثر از ابزارهایی مانند محیطهای آزمون تنظیمگری یا «سندباکس» اهمیت زیادی پیدا میکند. کسبوکارهای نوآور میتوانند پیش از ورود گسترده به بازار، مدل خود را در محیطی کنترلشده آزمایش کنند و تنظیمگر نیز بهجای اعمال مقررات سختگیرانه بر یک فناوری ناشناخته، بر اساس داده و ریسک واقعی درباره نحوه نظارت تصمیم بگیرد.
این رویکرد بهویژه در حوزههایی که مرز میان خدمات مالی سنتی و فناوریهای جدید در حال کمرنگ شدن است، اهمیت بیشتری دارد.
آزمون واقعی سند، در بازار اتفاق میافتد
ابلاغ این سند میتواند نقطه شروعی برای ایجاد چارچوبی منسجمتر در حوزه فناوریهای نوین پولی و مالی باشد؛ اما موفقیت آن را نمیتوان صرفاً با تعداد مقررات، دستورالعملها یا مجوزهایی که بر مبنای آن تدوین میشوند سنجید.
آزمون واقعی این سند در سالهای آینده، میزان توان آن برای ایجاد محیطی باثبات، قابل پیشبینی و در عین حال مساعد برای نوآوری خواهد بود. معیار نهایی نیز نه تعداد مقررات جدید، بلکه تعداد کسبوکارهای سالم، رقابتپذیر و نوآورانهای است که در چارچوب این قواعد امکان شکلگیری و رشد پیدا میکنند.
اگر تنظیمگری بتواند میان نوآوری و مدیریت ریسک تعادل ایجاد کند، سند «بهکارگیری فناوریهای نوین پولی و مالی در فضای مجازی» میتواند از یک چارچوب اداری فراتر برود و به زیرساختی برای شکلگیری نسل جدید خدمات مالی در کشور تبدیل شود.