۱۴ همت پرداخت اعتباری در تیرماه؛ روایت مدیر ارشد بانکداری و اقتصاد دیجیتال
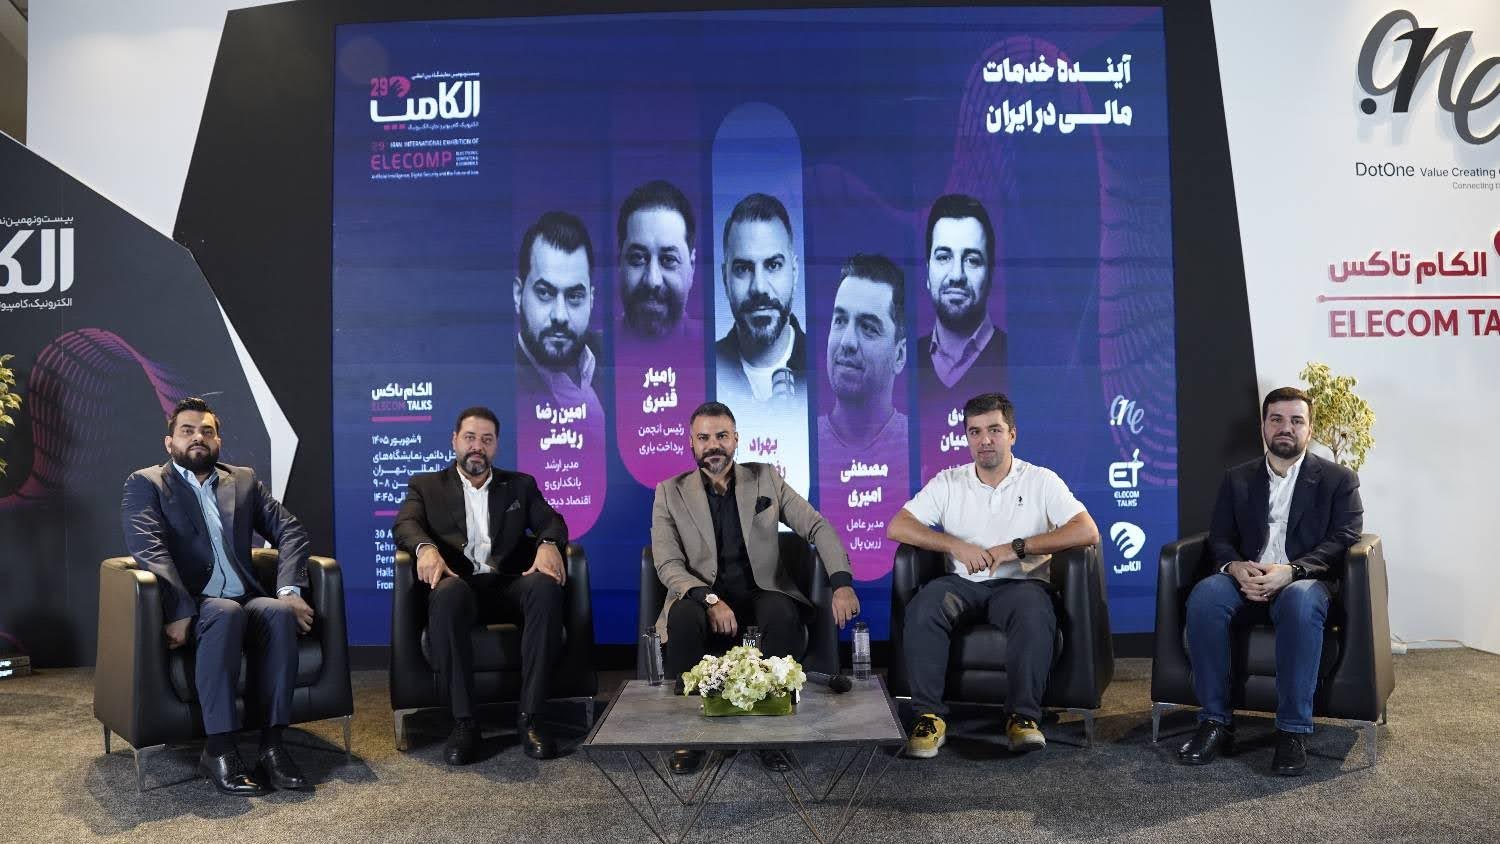
در پنل «آینده خدمات مالی در ایران» که در نخستین روز نمایشگاه الکامپ ۱۴۰۵ برگزار شد، فعالان حوزه فینتک و بانکداری درباره روند رشد پرداختهای اعتباری، کاهش قدرت خرید، آینده لندتک و نقش بانکها و کسبوکارهای فناور در اقتصاد دیجیتال به بحث و تبادل نظر پرداختند. یکی از محورهای اصلی این نشست، تغییر رفتار مصرفکنندگان و تأثیر آن بر مدل پسانداز، سپردهپذیری و ساختار سنتی بانکداری در سالهای آینده بود.
رشد پرداخت اعتباری؛ از خریدهای بزرگ تا نیازهای روزمره
مصطفی امیری، مدیرعامل زرینپال، با اشاره به روند صعودی پرداختهای اعتباری گفت حجم خریدهای قسطی ۲۵ برابر شده و اکنون حدود یکچهارم پرداختها به شکل اعتباری انجام میشود. به گفته او، مجموع پرداختهای اعتباری در تیرماه به ۱۴ همت رسیده و اسنپپی و دیجیپی از بازیگران پیشرو این بازار هستند.
امیری معتقد است استفاده از اعتبار دیگر محدود به خریدهای بزرگ نیست و مصرفکنندگان برای تأمین نیازهای روزمره نیز به سراغ پرداخت اعتباری رفتهاند؛ تغییری که به گفته او، بیش از هر چیز تحت تأثیر کاهش قدرت خرید و دسترسی کمتر مردم به نقدینگی شکل گرفته است.
او در ادامه به نقش هوش مصنوعی در صنعت پرداخت پرداخت و گفت فرایندی که پیشتر برای رسیدن به محصول اولیه به ۷ تا ۸ هفته زمان نیاز داشت، در برخی موارد اکنون به چند ساعت کاهش یافته است. به گفته امیری، هوش مصنوعی میتواند در حوزههایی مانند اعتبارسنجی و شناسایی تقلب نقش مؤثری داشته باشد و حتی رفتارهای پیچیده و فعالیت رباتها را تشخیص دهد. با این حال، او بر ضرورت حفظ نقش انسان در تصمیمگیری تأکید کرد و هشدار داد که نباید اجازه داد هوش مصنوعی بهتدریج مسیر تصمیمگیری انسان را تعیین کند.
کاهش قدرت خرید؛ عاملی برای تغییر رفتار مالی مردم
رامیار قنبری، رئیس انجمن پرداختیار، با اشاره به شکلگیری پرداختیارها از سال ۱۳۹۷ گفت در آن زمان حدود ۲۰۰ مجوز در حوزه پرداخت صادر شد و شرکتهای مختلفی برای ارائه خدمات نوآورانه وارد این بازار شدند. به گفته او، بخشی از سرویسهایی که توسط این شرکتها توسعه یافت، بعدها به ساختار خدمات بانک مرکزی راه پیدا کرد، اما در ادامه رویکرد رگولاتوری نسبت به این کسبوکارها تغییر کرد.
قنبری با اشاره به شرایط اقتصاد دیجیتال در سالهای اخیر، کاهش قدرت خرید مردم را یکی از عوامل مؤثر بر تغییر الگوی مصرف دانست و گفت استفاده از اعتبار به تدریج به بخشی از رفتار خرید مردم تبدیل شده است. او همچنین نبود دادههای دقیق درباره شاخصهایی مانند بیکاری و شرایط اقتصادی خانوارها را عاملی برای دشوار شدن پیشبینی وضعیت آینده اقتصاد عنوان کرد.
فینتکها در مسیر تصاحب بخشی از خدمات سنتی بانکها
مهدی فاطمیان، بنیانگذار و مدیرعامل زیبال، با نگاهی بلندمدتتر پیشبینی کرد که طی ۵ تا ۱۰ سال آینده، فینتکها میتوانند بخش قابلتوجهی از فعالیتهای سنتی بانکها را در اختیار بگیرند.
او دلیل این روند را تا حدی به چابکی بیشتر فینتکها نسبت به بانکها نسبت داد و گفت بانکها به دلیل ساختارهای بروکراتیک و درگیری با مسائل روزمره، سرعت و انعطافپذیری کمتری برای حرکت در مسیر نوآوری دارند.
فاطمیان همچنین با اشاره به تجربه شرکتهای پرداختیار گفت بسیاری از سرویسهای نوآورانه از دل همین شرکتها و بانکها شکل گرفتهاند، اما بخشی از این کسبوکارها به مرور از فضای رقابت خارج شدهاند. به اعتقاد او، انعطافپذیری و توانایی سازگاری با شرایط جدید، یکی از مهمترین عوامل بقا و موفقیت کسبوکارها در دورههای بحرانی است.
او در ادامه به تغییر رفتار مصرفکنندگان اشاره کرد و گفت مردم دیگر لزوماً خریدهای خود را به شکل نقدی انجام نمیدهند و ممکن است با توجه به شرایط اقتصادی، استفاده از اعتبار و تسهیلات را به پرداخت نقدی ترجیح دهند. از نگاه فاطمیان، ادامه این روند میتواند در نهایت به تغییر الگوی سپردهپذیری و کاهش سهم سنتی بانکها از داراییهای مردم منجر شود.
تمرکز بر شش ماه آینده؛ پرداخت خرد و کیف پول در مسیر رشد
امین رضا ریاضتی، مدیر ارشد بانکداری و اقتصاد دیجیتال، نیز در این پنل تأکید کرد به جای تلاش برای پیشبینی دقیق پنج سال آینده، بهتر است تمرکز بر تحولات شش ماه تا یک سال پیشرو باشد.
او پرداختهای خرد و کیف پول را از روندهای اجتنابناپذیر آینده دانست و گفت با توجه به شرایط فعلی صنعت پرداخت و کاهش استفاده از پول نقد، حرکت به سمت پرداختهای خرد دیجیتال میتواند در کمتر از شش ماه آینده جدیتر شود.
ریاضتی همچنین با اشاره به رشد پرداختهای اعتباری اظهار کرد بر اساس آمار مطرحشده در پنل، حجم خرید اعتباری در مدت اخیر نزدیک به سه برابر شده است. به گفته او، در شرایط بحرانی، کسبوکارهایی شانس موفقیت بیشتری دارند که بتوانند نیازهای ضروری و روزمره مردم را با کمترین وابستگی به شرایط موجود تأمین کنند.
آیا پرداخت اعتباری فقط نتیجه کاهش قدرت خرید است؟
در بخش دیگری از این نشست، مصطفی امیری تأکید کرد رشد پرداخت اعتباری را نباید صرفاً نتیجه کاهش قدرت خرید یا فقر دانست. به اعتقاد او، اعتبار میتواند ابزاری برای مدیریت بهتر داراییها و اتخاذ تصمیمهای هوشمندانهتر از سوی مصرفکننده باشد.
او همچنین با اشاره به تغییر الگوی پسانداز و افزایش تنوع ابزارهای مالی گفت با گسترش این روند، بخشی از فعالیتهایی که امروز بهطور سنتی در اختیار بانکها قرار دارد، ممکن است بهتدریج از این ساختار خارج شود.
در مجموع، مباحث مطرحشده در پنل «آینده خدمات مالی در ایران» نشان میدهد رشد پرداخت اعتباری، کاهش قدرت خرید، توسعه فینتکها، تغییر الگوی پسانداز و پیشرفت فناوریهایی مانند هوش مصنوعی میتوانند در سالهای آینده ساختار سنتی بانکداری را با تغییرات جدی مواجه کنند. با این حال، سرعت و دامنه این تحولات به عواملی مانند سیاستهای رگولاتوری، میزان چابکی بانکها و توان کسبوکارهای فناور برای سازگاری با شرایط اقتصادی وابسته خواهد بود.